ส่องวัดไทย เมื่อวัดถูกใช้เป็นที่ฟอกเงิน
สถาบันวิจัยเพื่อการพัฒนาประเทศไทย TDRI เปิดรายงานวิเคราะห์ วัดกับความเสี่ยงที่จะถูกใช้เพื่อฟอกเงิน เมื่อบุคคลบางกลุ่มมักใช้ความศรัทธาเป็นช่องทางในการแสวงหาผลประโยชน์ หากการกำกับดูแลไม่ทั่วถึง ความเสี่ยงที่วัดจะถูกใช้เป็นเครื่องมือในกระทำความผิดก็มากขึ้น เห็นได้จากคดีสะเทือนวงการสงฆ์ในหลายต่อหลายคดี และล่าสุดกับคดีการเบียดบังเงินวัดและฟอกเงินของอดีตเจ้าอาวาสวัดพุทไธศวรรย์
แม้ที่ผ่านมาจะมีความพยายามในการอุดช่องโหว่ของเงินบริจาคโดยใช้ระบบ e-Donation โดยกรมสรรพากรได้ปรับปรุงกฎหมายให้การบริจาคเพื่อลดหย่อนภาษี ต้องทำผ่านระบบนี้เท่านั้น ซึ่งการบริจาคในรูปแบบนี้ จะทำให้เกิดโปร่งใส และตรวจสอบได้มากขึ้น
ขณะเดียวกันมหาเถรสมาคมมีมติให้วัดทั่วประเทศจัดทำระบบบัญชีมาตรฐานสำหรับวัดของสำนักงานพระพุทธศาสนาแห่งชาติ โดยตั้งคณะกรรมการบริหารจัดการทรัพย์สินของวัด
การมีกลไกดังกล่าวจะเพียงพอต่อการสร้างความโปร่งใสได้จริงหรือไม่ ?
ธารทิพย์ ศรีสุวรรณเกศ นักวิจัยอาวุโส นโยบายการกำกับดูแลที่ดี ทีดีอาร์ไอ สะท้อนมุมมองว่า ในทางปฏิบัติการตั้งคณะกรรมการจัดการทรัพย์สินของวัดยังมีคำถามสำคัญเรื่อง “ที่มา” และ “ความเป็นอิสระ” ของคณะกรรมการ เพราะหากผู้ทำหน้าที่ตรวจสอบเป็นบุคคล “ใกล้ชิด” หรือเกี่ยวข้องกับผู้บริหารวัด ก็อาจทำให้การตรวจสอบขาดความเป็นอิสระได้
แม้มหาเถรสมาคมจะมีการออกหลักเกณฑ์เพื่อให้วัดมีระบบบัญชีและการบริหารจัดการทรัพย์สินที่ชัดเจนขึ้น แต่มหาเถรสมาคม และสำนักงานพระพุทธศาสนาแห่งชาติ กลับ “ไม่มีอำนาจ” ที่จะไปลงโทษหากวัดไม่ดำเนินการ ซึ่งทำให้การกำกับดูแลในทางปฏิบัติไม่เกิดผลเท่าที่ควร
การป้องกันไม่ให้วัดถูกใช้เป็นช่องทางในการกระทำผิด อาจต้องเพิ่มกลไกตรวจสอบจาก “คนนอก” ที่มีความเป็นอิสระ เช่น ให้ผู้ตรวจสอบบัญชีภายนอกเข้ามาตรวจสอบบัญชีวัด หรือให้หน่วยงานภายนอกเข้ามามีส่วนร่วมในการตรวจสอบเงินบริจาค เช่น การเปิดตู้รับบริจาคควรมีตัวแทนจากธนาคารหรือหน่วยงานภาครัฐร่วมตรวจนับ รวมถึงการเปิดเผยข้อมูลทางการเงินให้ชุมชนสามารถเข้ามามีส่วนร่วมในการตรวจสอบได้
เมื่อความศรัทธาของชาวพุทธถูกท้าทายอีกครั้ง ทีดีอาร์ไอ ชวนย้อนดูพฤติการณ์ รูปแบบการกระทำความผิด การกำกับดูแลองค์กรศาสนาในต่างประเทศ รวมถึงข้อเสนอแนะผ่านรายงานทีดีอาร์ไอ “วัดกับความเสี่ยงที่จะถูกใช้เพื่อฟอกเงิน”
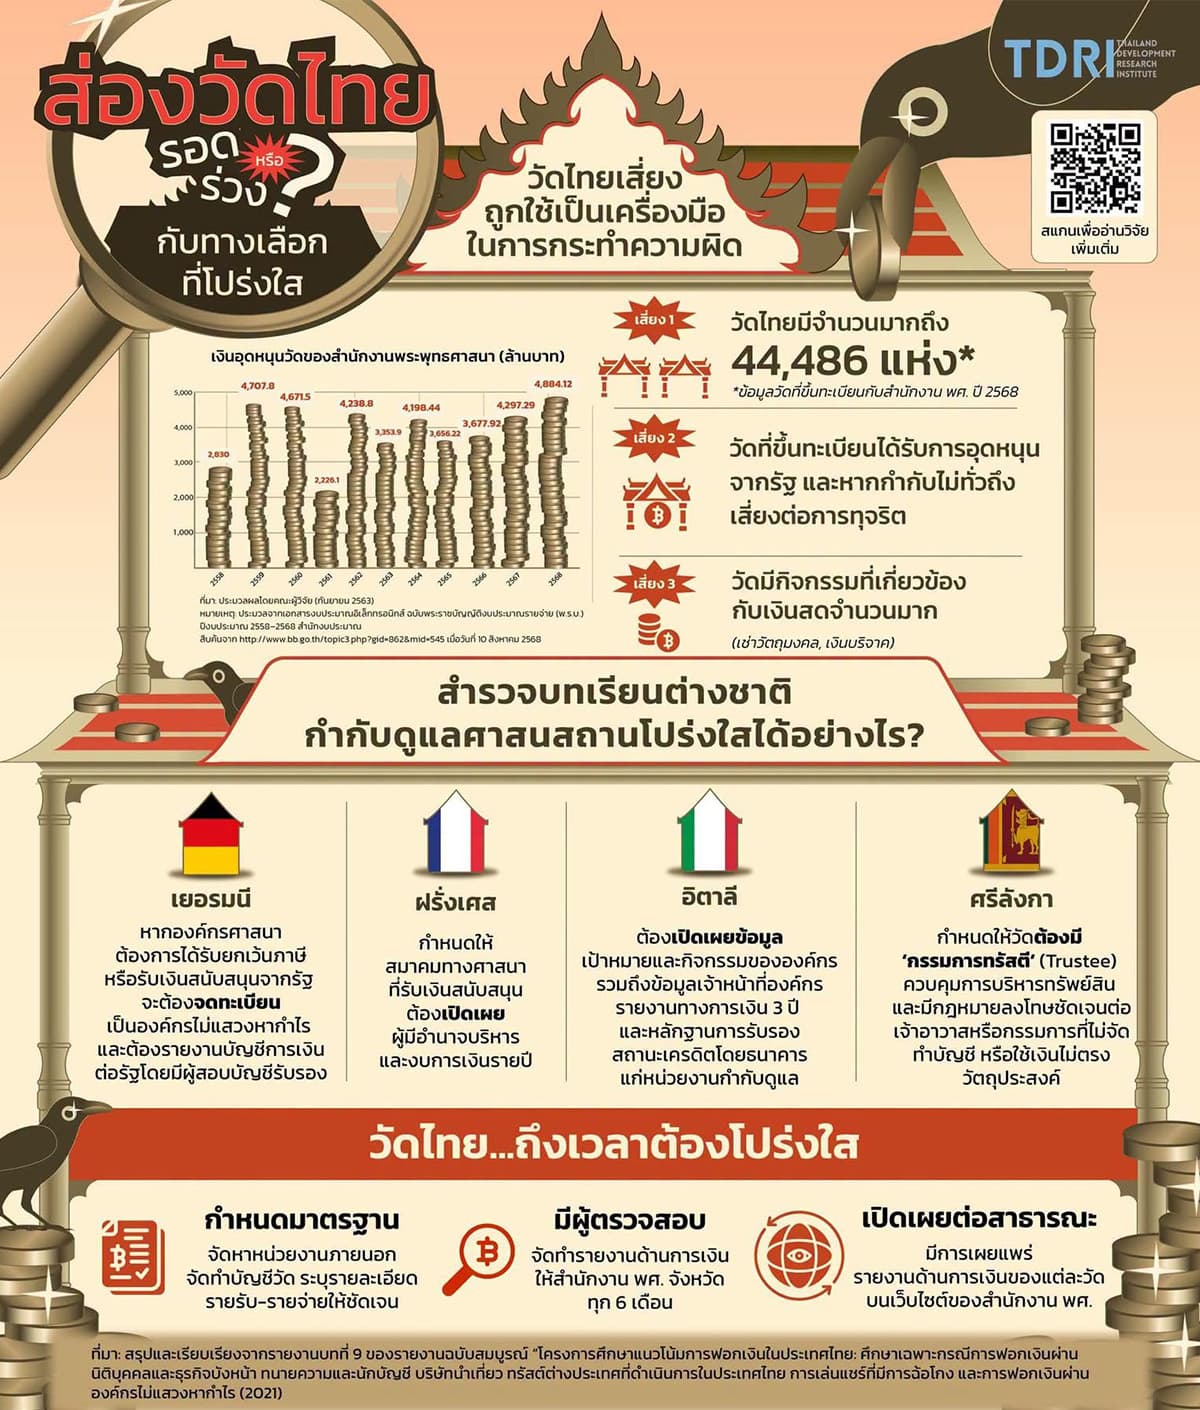
สรุปข้อเสนอแนะป้องกัน “วัดถูกใช้เป็นเครื่องมือกระทำความผิด”
จากปัญหาการนำวัดมาใช้เป็นฉากบังหน้า ทั้งการรับโอนเงินจากการทุจริตเงินอุดหนุนวัดและการฉ้อโกงประชาชน แนวทางสำคัญคือ ยกระดับระบบบัญชีวัดจากการจัดทำเพื่อการตรวจสอบภายใน ไปสู่ระบบที่โปร่งใส ตรวจสอบได้ และเปิดเผยต่อสาธารณะ
ด้านกฎหมายและการกำกับดูแล
ข้อเสนอเหล่านี้เคยถูกเสนอต่อสำนักงานพระพุทธศาสนาและสาธารชชนหลายครั้งแต่กลับถูกเพิกเฉย การกระทำความผิดยังคงเกิดขึ้นมาตลอด เริ่มจาก การกำหนดรูปแบบบัญชีมาตรฐานเดียวกัน ให้สำนักงานพระพุทธศาสนาแห่งชาติ (พศ.) จัดทำแบบฟอร์มบัญชีรายรับ-รายจ่ายสำหรับวัดทุกแห่ง
รายงานบัญชีเป็นรายเดือน วัดต้องส่งบัญชีรายรับ-รายจ่ายให้ พศ. จังหวัดทุกเดือน และต้องติดประกาศให้ประชาชนตรวจสอบได้ภายในบริเวณวัด
เพิ่มอำนาจตรวจสอบของ พศ. จังหวัด ให้ตรวจสอบบัญชีของวัดในพื้นที่อย่างเป็นระบบ พร้อมให้คำแนะนำด้านการบริหารการเงิน
แยกประเภทเงินให้ชัดเจน ทั้งเงินบริจาค เงินผลประโยชน์ เงินอุดหนุนจากรัฐ และค่าใช้จ่ายต่าง ๆ เพื่อให้ตรวจสอบเส้นทางการเงินได้
ด้านนโยบาย
ให้หน่วยงานภายนอกช่วยจัดทำบัญชีวัด โดยเฉพาะวัดที่ไม่มีบุคลากรซึ่งมีความรู้ด้านบัญชี เพื่อลดภาระเจ้าอาวาสและลดความผิดพลาด
จัดทำรายงานการเงินทุก 6 เดือน และส่งให้ พศ. จังหวัดตรวจสอบ
เปิดเผยข้อมูลการเงินต่อสาธารณะ โดยนำรายงานทางการเงินของวัดเผยแพร่ผ่านเว็บไซต์ของ พศ. เพื่อให้ประชาชนสามารถตรวจสอบได้
เชื่อมโยงการตรวจสอบกับการจัดสรรงบประมาณรัฐ ก่อนอนุมัติเงินอุดหนุนให้วัด ควรตรวจสอบผลงานที่ผ่านมา เอกสารการเงิน การเบิกจ่าย และการใช้เงินว่าเป็นไปตามวัตถุประสงค์หรือไม่
หัวใจของข้อเสนอ คือ การเปลี่ยนการบริหารเงินของวัดจากระบบที่พึ่งพาความไว้วางใจเป็นหลัก ไปสู่ “ระบบโปร่งใส ตรวจสอบได้ และมีร่องรอยทางการเงิน” จะลดช่องโหว่ไม่ให้วัดถูกนำไปใช้เป็นช่องทางรับเงิน ทุจริต หรือหลอกลวงประชาชน และในขณะเดียวกันก็ช่วยสร้างความเชื่อมั่นให้พุทธศาสนิกชนว่า เงินทำบุญถูกนำไปใช้ตามวัตถุประสงค์อย่างแท้จริง