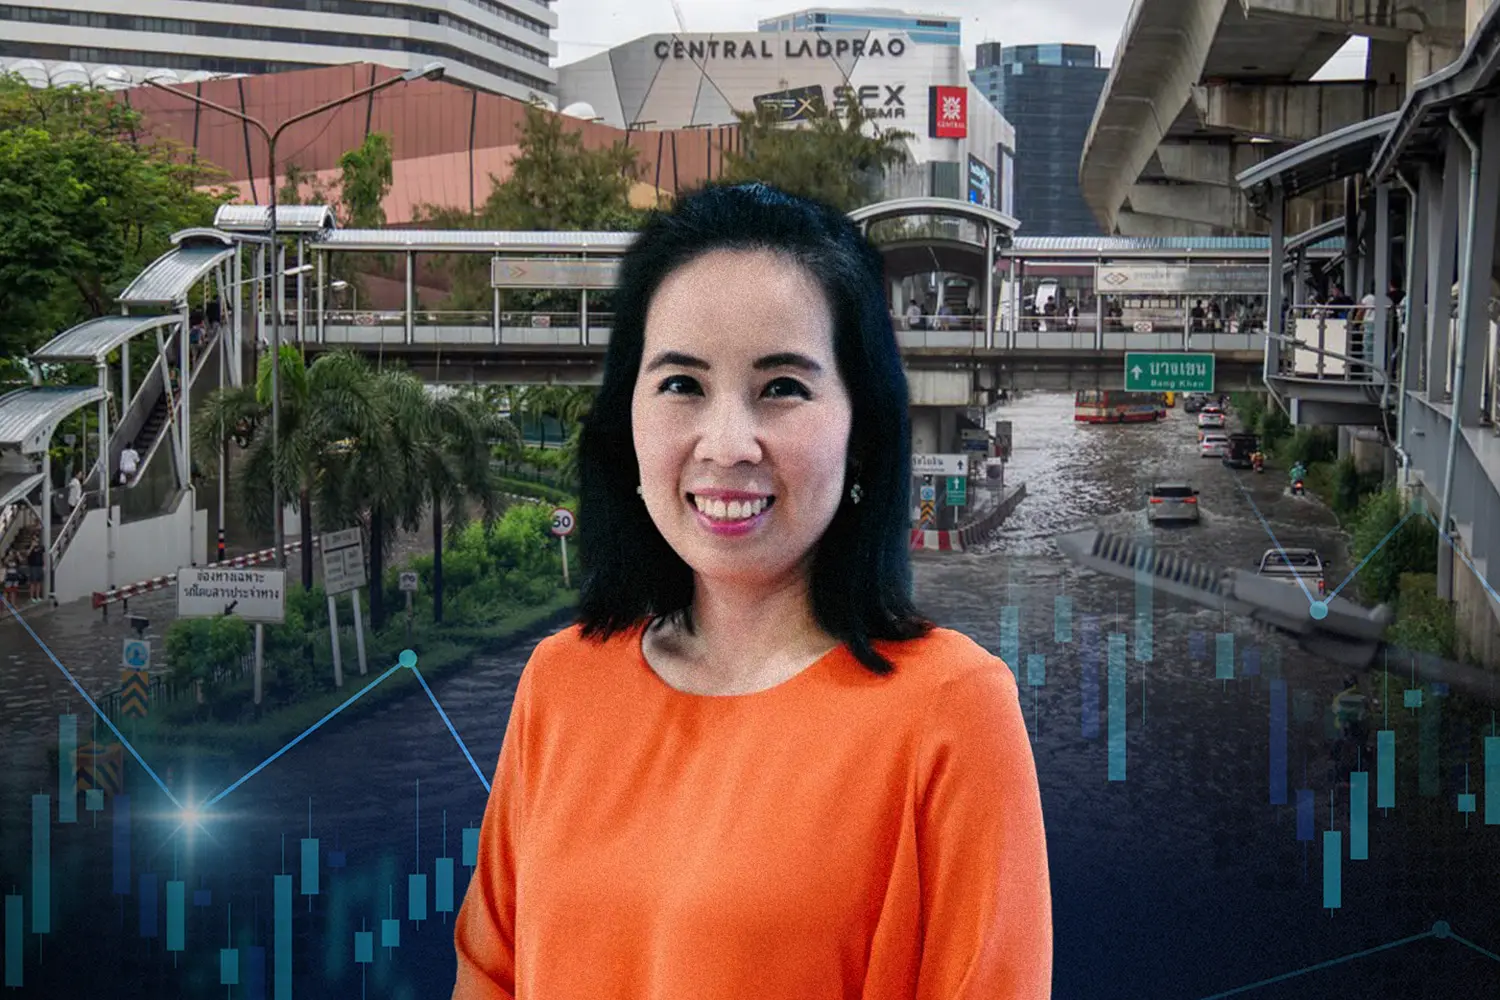
วิกฤตภัยพิบัติและอุทกภัย ที่ล่าสุดต้องเผชิญกับฝนตกต่อเนื่อง ยังไม่นับรวมปริมาณตามฤดูกาลที่ไม่เหมือนเดิม แต่ละปี แต่ละวิกฤต รัฐบาลต้องจ่ายเยียวยาวประชาชนที่ได้รับความเดือดร้อน จากความเสียหายแก่ชีวิตและทรัพย์สินของประชาชน
สิ่งที่เกิดขึ้นตามมาคือ "วิกฤตทางการคลัง" ที่ซ่อนอยู่ เมื่อประชาชนส่วนใหญ่คาดหวังให้รัฐบาลเป็นผู้รับภาระชดเชยความเสียหายทั้งหมด ขณะที่รัฐบาลเองก็ต้องเผชิญข้อจำกัดที่ไม่สามารถรับภาระค่าใช้จ่ายมหาศาลจากงบประมาณแผ่นดินปกติได้
จากบทวิเคราะห์ของ รองศาสตราจารย์ ดร. ศิกานต์ อิสสระชัยยศ อาจารย์ประจำ คณะรัฐศาสตร์ มหาวิทยาลัยธรรมศาสตร์ ได้ชี้ให้เห็นถึงอินไซต์สำคัญ พร้อมเสนอทางออกในการเปลี่ยนผ่านประเทศไทยจาก "วัฒนธรรมการเยียวยา" (Post-Disaster) สู่ "วัฒนธรรมการป้องกันเชิงรุก" (Ex-Ante Risk Financing)
บทเรียนจากต่างประเทศ
ญี่ปุ่นไม่พึ่งพาเครื่องมือเดียว แต่บูรณาการ 4 เครื่องมือร่วมกัน ได้แก่ กองทุนสำรอง (Funds), มาตรการภาษีจูงใจ (Taxes), การโอนความเสี่ยงสู่ตลาดทุนด้วยพันธบัตรภัยพิบัติ (CAT Bonds) และ การผนึกกำลังภาครัฐ-เอกชนผ่านระบบประกันภัย (Insurance/JEI)
ข้อเสนอแนะเชิงนโยบาย Blueprint 4 เสาหลักเพื่อประเทศไทย
เพื่อแก้ปัญหาอุทกภัยซึ่งเป็นความเสี่ยงสูงสุดของประเทศ งานวิจัยได้นำเสนอ The Blueprint ภายใต้กรอบนโยบาย 4 เสาหลักที่สามารถดำเนินการได้ทันทีภายใต้กฎหมายปัจจุบัน
มาตรการทางภาษี (Taxes) ระดับชาติ หักลดหย่อนเบี้ยประกันภัยพิบัติได้สูงสุด 15,000 บาท และลดหย่อนค่าปรับปรุงบ้านป้องกันน้ำท่วมสูงสุด 100,000 บาท
ท้องถิ่น ลดหย่อนภาษีที่ดิน/สิ่งปลูกสร้าง หากอาคารได้มาตรฐานปลอดภัย และยกเว้นค่าธรรมเนียมราชการแก่ SMEs ที่เตรียมพร้อมรับมือภัยพิบัติ
กองทุนภัยพิบัติแห่งชาติและท้องถิ่น (Funds) จัดตั้ง NDRRMF โดยหัก 2% ของงบประมาณรายจ่ายประจำปี หรือเก็บ 1% จากภาษีสิ่งแวดล้อมภาคอุตสาหกรรม
จัดตั้งกองทุนระดับท้องถิ่นในพื้นที่เปราะบาง โดยรัฐบาลกลางสมทบงบประมาณ 1% ให้ อปท. บริหารจัดการเอง
ระดมทุนหนุนก็วิกฤต
หากจะไม่พึ่งการคลัง การระดมทุนเพื่อแก้ไขปัญหาภัยพิบัติอาจเป็นข้อเสนอที่น่าสนใจ กลไกที่ฝ่ายวิชการนำเสนอ คือ
พันธบัตรภัยพิบัติ (CAT Bonds) กระทรวงการคลังและ ธปท. ออกพันธบัตรโอนความเสี่ยงสู่นักลงทุนสถาบัน โดยใช้เงื่อนไข Parametric Trigger (เช่น ปริมาณน้ำฝนหรือระดับน้ำ) เพื่ออนุมัติเงินจ่ายชดเชยได้ทันทีโดยไม่ต้องรอประเมินความเสียหาย
การพัฒนาระบบประกันภัย (Insurance) บูรณาการฐานข้อมูลความเสี่ยงระหว่างรัฐและเอกชน พร้อมให้เงินอุดหนุนเบี้ยประกันภัยแบบมุ่งเป้า (Targeted Subsidy) แก่ผู้มีรายได้น้อยในพื้นที่เสี่ยงสูง เช่น จังหวัดเชียงราย
ตั้งคำถามต่อ "ระบบประกันภัยพิบัติแห่งชาติ" (มติ ครม. 1 ก.ย. 2569)
แม้ภาครัฐจะเริ่มขับเคลื่อนนโยบายประกันภัยพิบัติแห่งชาติที่ตั้งเป้าแจกจ่ายความคุ้มครองแก่ 30 ล้านครัวเรือน (จ่ายทันที 10,000 บาทเมื่อเกิดอุทกภัย และจ่ายภายใน 15 วัน) แต่งานวิจัยยังคงตั้งคำถามสำคัญต่อความยั่งยืน ได้แก่
1. ความชัดเจนของหลักเกณฑ์ ใครคือผู้ได้รับสิทธิ์ที่แท้จริงในทางปฏิบัติ?
2. แหล่งเงินทุน จะแตกต่างจากงบกลางปกติอย่างไร หากสุดท้ายยังต้องพึ่งพางบประมาณแผ่นดิน 100%?
3. ภาระทางการคลัง จะกลายเป็นภาระผูกพันงบประมาณระยะยาวหรือไม่ หากไม่มีการดึงภาคเอกชนและตลาดทุนเข้ามาช่วยกระจายความเสี่ยง
การเปลี่ยนความเสียหายจากภัยพิบัติจาก "ภาระทางการคลังที่คาดเดาไม่ได้" ให้กลายเป็น "การลงทุนและการบริหารความเสี่ยงที่ควบคุมได้" คือหัวใจสำคัญที่จะช่วยให้เศรษฐกิจและประชาชนไทยรอดพ้นจากวิกฤตอุทกภัยได้อย่างยั่งยืน