ตัวเลขหนี้ครัวเรือนไทยที่ลดลงอาจดูเหมือนเป็นสัญญาณดีของเศรษฐกิจ แต่หากพิจารณาลึกลงไปในรายละเอียด กลับพบภาพที่น่าติดตาม เมื่อสินเชื่อจากธนาคารพาณิชย์ลดลงต่อเนื่อง ขณะที่ยอดเงินให้กู้ยืมผ่านโรงรับจำนำเพิ่มขึ้นอย่างมีนัยสำคัญ สะท้อนว่าประชาชนบางส่วนอาจไม่ได้มีภาระหนี้ลดลงเพราะฐานะการเงินดีขึ้น แต่อาจกำลังเผชิญข้อจำกัดในการเข้าถึงสินเชื่อจากแหล่งเงินทุนหลัก
ข้อมูลจากธนาคารแห่งประเทศไทย (ธปท.) ระบุว่า เงินให้กู้ยืมแก่ภาคครัวเรือนไทยในไตรมาส 2 ปี 2569 อยู่ที่ 16.43 ล้านล้านบาท ลดลงเล็กน้อยจากไตรมาสก่อนหน้า ขณะที่สัดส่วนหนี้ครัวเรือนต่อ GDP ลดลงมาอยู่ที่ 85.2% จาก 86.5% ในช่วงเดียวกันของปีก่อน แม้ตัวเลขดังกล่าวจะสะท้อนว่าภาระหนี้เมื่อเทียบกับขนาดเศรษฐกิจปรับลดลง แต่ยังไม่เพียงพอที่จะสรุปว่าครัวเรือนไทยมีฐานะทางการเงินดีขึ้นแล้ว
เมื่อแยกดูตามแหล่งเงินกู้ จะเห็นความแตกต่างที่น่าสนใจ โดยยอดสินเชื่อจากธนาคารพาณิชย์ในไตรมาส 2 ปี 2569 อยู่ที่ประมาณ 5.98 ล้านล้านบาท ลดลงจาก 6.12 ล้านล้านบาทในช่วงเดียวกันของปีก่อน หรือหดตัวราว 2.3% ขณะที่สินเชื่อจากสหกรณ์ออมทรัพย์เพิ่มขึ้นจากประมาณ 2.46 ล้านล้านบาท เป็น 2.57 ล้านล้านบาท
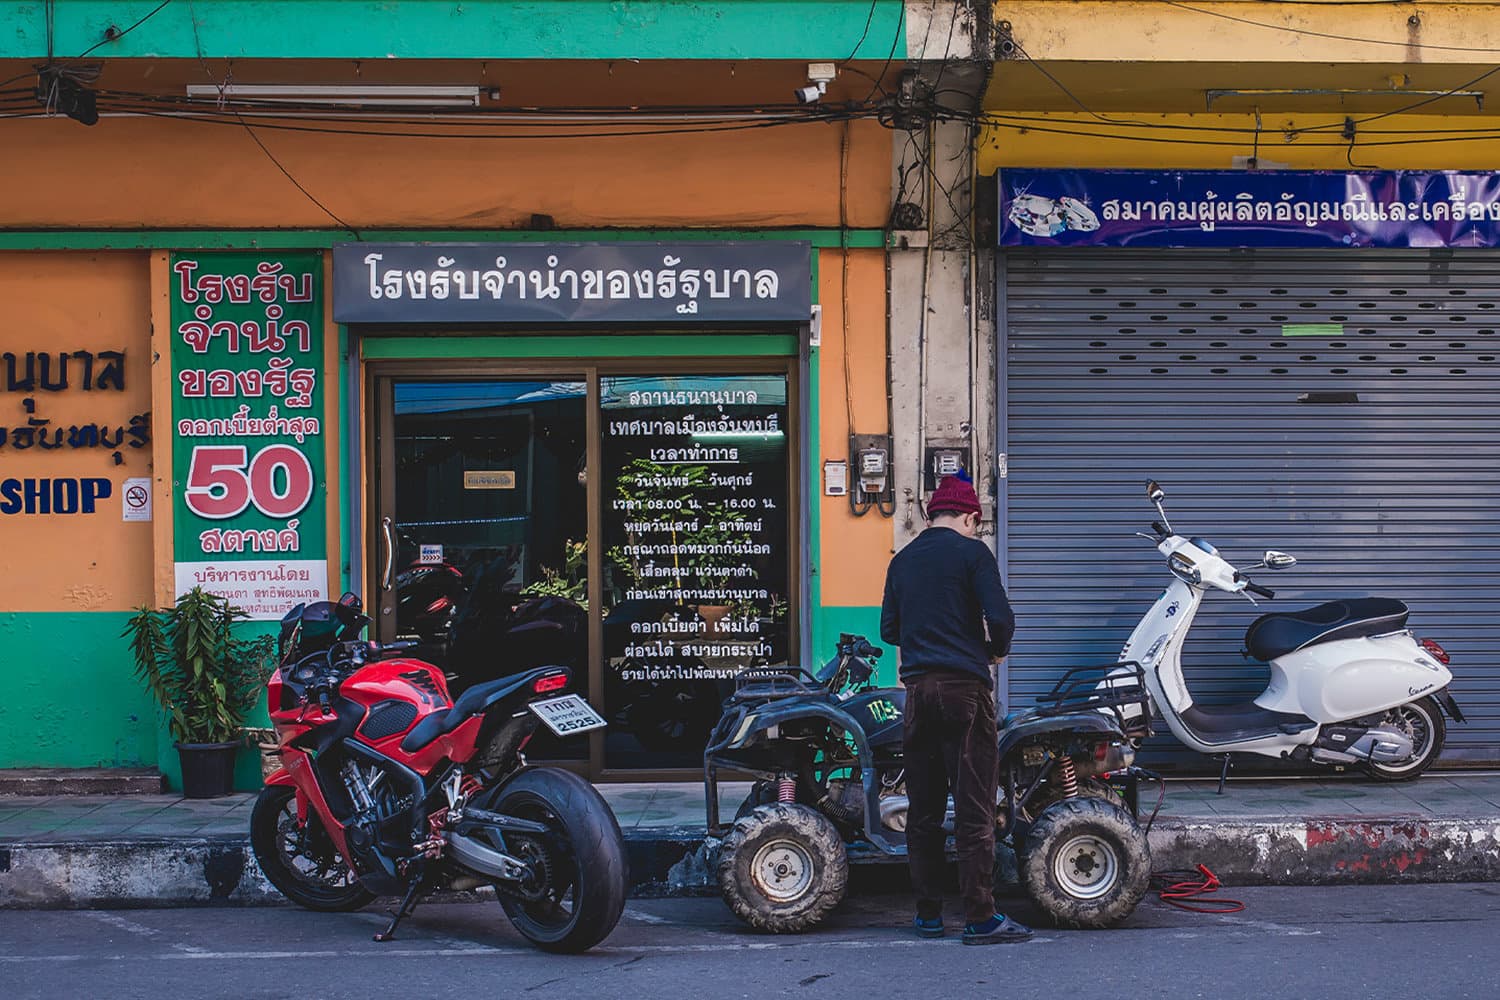
แต่ตัวเลขที่โดดเด่นที่สุด คือ สินเชื่อผ่านโรงรับจำนำ เพิ่มจาก 125,474 ล้านบาทในไตรมาส 2 ปี 2568 เป็น 146,719 ล้านบาทในไตรมาส 2 ปี 2569 หรือขยายตัวประมาณ 16.9% ภายในหนึ่งปี ตัวเลขนี้เป็นข้อมูลยอดเงินให้กู้ยืมคงค้างในหมวดโรงรับจำนำ ซึ่งรวมสถานธนานุบาลกรุงเทพมหานคร สถานธนานุบาลภูมิภาค สถานธนานุเคราะห์ และโรงรับจำนำเอกชน ไม่ใช่จำนวนผู้มาใช้บริการที่เพิ่มขึ้น 16.9%
ความเคลื่อนไหวดังกล่าวชวนให้ตั้งคำถามว่า เหตุใดสินเชื่อจากธนาคารจึงลดลง แต่เงินกู้ผ่านโรงรับจำนำกลับเพิ่มขึ้น คำตอบส่วนหนึ่งอาจเกี่ยวข้องกับความเข้มงวดในการพิจารณาสินเชื่อของสถาบันการเงิน โดยเฉพาะในช่วงที่รายได้ของประชาชนยังไม่ฟื้นตัวอย่างทั่วถึง และความเสี่ยงด้านความสามารถในการชำระหนี้ยังอยู่ในระดับสูง
ธปท. ระบุในรายงานภาพรวมธนาคารพาณิชย์ไตรมาส 2 ปี 2569 ว่า แม้สินเชื่อรวมของระบบธนาคารพาณิชย์จะยังขยายตัวจากการปล่อยสินเชื่อให้ธุรกิจขนาดใหญ่ แต่สินเชื่อ SMEs และสินเชื่ออุปโภคบริโภคยังหดตัวต่อเนื่อง เนื่องจากความเสี่ยงด้านเครดิตยังอยู่ในระดับสูง พร้อมเตือนว่าการฟื้นตัวของเศรษฐกิจที่ไม่ทั่วถึง รายได้ครัวเรือนที่ผันผวน และค่าครองชีพที่สูงขึ้น ยังคงกดดันความสามารถในการชำระหนี้ของประชาชน
เมื่อช่องทางสินเชื่อจากธนาคารเข้าถึงได้ยากขึ้น โรงรับจำนำจึงกลายเป็นอีกทางเลือกหนึ่งสำหรับผู้ที่ต้องการเงินสดในระยะสั้น เพราะสามารถนำทรัพย์สินที่มีอยู่มาใช้เป็นหลักประกันได้ ไม่ว่าจะเป็นทองคำ เครื่องประดับ หรือสิ่งของมีมูลค่า โดยไม่จำเป็นต้องใช้หลักฐานรายได้หรือกระบวนการพิจารณาสินเชื่อในรูปแบบเดียวกับธนาคาร
ในอีกมุมหนึ่ง โรงรับจำนำไม่ได้เป็นเพียงทางเลือกของคนที่กำลังมีปัญหาหนี้สินเท่านั้น แต่ยังมีบทบาทเป็นแหล่งเงินทุนหมุนเวียนสำหรับประชาชนที่ต้องการสภาพคล่องฉุกเฉิน เช่น ผู้ประกอบอาชีพอิสระ พ่อค้าแม่ค้า หรือครอบครัวที่มีค่าใช้จ่ายก้อนใหญ่เกิดขึ้นในช่วงเวลาสั้น ๆ การนำทรัพย์สินไปจำนำจึงอาจช่วยให้มีเงินมาใช้จ่ายหรือหมุนเวียนธุรกิจได้โดยไม่ต้องขายทรัพย์สินออกไปทันที
อย่างไรก็ตาม การเติบโตของสินเชื่อโรงรับจำนำก็เป็นสัญญาณที่ควรติดตาม เพราะการจำนำเป็นเพียงการแก้ปัญหาสภาพคล่องเฉพาะหน้า หากประชาชนยังมีรายได้ไม่เพียงพอ หรือไม่สามารถหาเงินมาไถ่ถอนทรัพย์สินได้ตามกำหนด ก็อาจต้องต่ออายุการจำนำหรือเสี่ยงสูญเสียทรัพย์สินที่นำมาเป็นหลักประกัน
ประเด็นนี้จึงเชื่อมโยงกับปัญหาเศรษฐกิจครัวเรือนที่มีความซับซ้อนมากกว่าตัวเลขหนี้เพียงอย่างเดียว เพราะแม้สัดส่วนหนี้ต่อ GDP จะลดลง แต่หากรายได้ยังไม่มั่นคง ค่าใช้จ่ายยังสูง และการเข้าถึงสินเชื่อในระบบยังมีข้อจำกัด ประชาชนก็อาจต้องหันไปพึ่งแหล่งเงินทุนรูปแบบอื่นเพื่อให้สามารถใช้ชีวิตและรักษาสภาพคล่องต่อไปได้