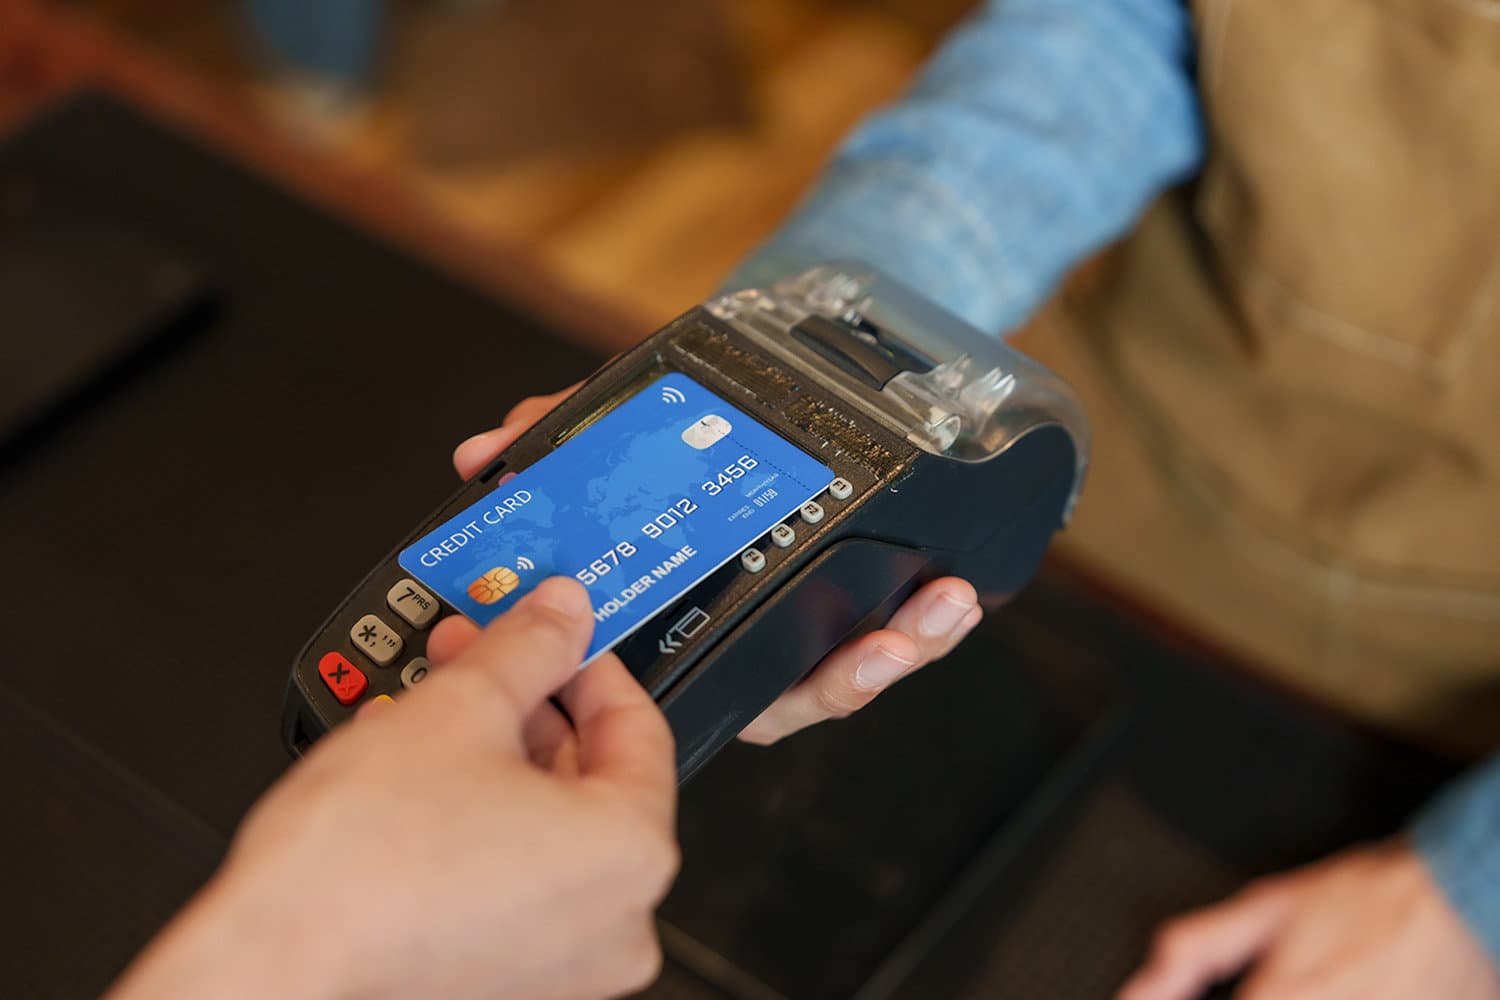
หลายคนเลือกชำระเงินคืนทันทีหลังใช้บัตรเครดิต เพราะเชื่อว่าการรีบจ่ายจะช่วยสร้างประวัติเครดิตให้ดีขึ้น หรือทำให้คะแนนเครดิตเพิ่มขึ้นเร็วกว่าการรอจ่ายตามรอบบิล แต่ความจริงแล้ว การชำระเงินเร็วไม่ได้เป็นสูตรลัดในการเพิ่มคะแนนเครดิต สิ่งที่ต้องให้ความสำคัญมากกว่า คือการชำระหนี้ให้ครบและตรงตามกำหนด รวมถึงบริหารวงเงินและภาระหนี้ให้อยู่ในระดับที่เหมาะสม
เรื่องนี้ต้องแยกให้ออกระหว่าง 3 สิ่งที่มักถูกเข้าใจปะปนกัน ได้แก่ คะแนนสะสมจากบัตรเครดิต ประวัติข้อมูลเครดิต และคะแนนเครดิต ซึ่งมีความหมายและหลักเกณฑ์แตกต่างกัน
คะแนนสะสม ไม่เกี่ยวกับความเร็วในการจ่ายคืน
คะแนนสะสมเป็นสิทธิประโยชน์ที่ผู้ออกบัตรกำหนดตามยอดใช้จ่ายและเงื่อนไขของบัตรแต่ละประเภท ไม่ได้ขึ้นอยู่กับว่าผู้ถือบัตรจะชำระเงินคืนทันทีหลังรูด หรือรอจ่ายเมื่อได้รับใบแจ้งยอด ดังนั้น การรีบจ่ายจึงไม่ได้ทำให้ได้รับคะแนนสะสมเพิ่มขึ้นโดยอัตโนมัติ
ประวัติเครดิตบูโร บันทึกทั้งวงเงินและพฤติกรรมการชำระหนี้
ข้อมูลจากธนาคารแห่งประเทศไทย ระบุว่า เครดิตบูโรทำหน้าที่รวบรวมข้อมูลบัญชีสินเชื่อและประวัติการชำระหนี้จากสถาบันการเงินที่เป็นสมาชิก โดยข้อมูลที่จัดเก็บมีทั้งวงเงินที่ได้รับอนุมัติ วงเงินที่ใช้ สถานะบัญชี และประวัติการชำระหนี้ว่าตรงเวลา ล่าช้า หรือผิดนัด
นั่นหมายความว่า ประวัติเครดิตไม่ได้พิจารณาเพียงว่าผู้ถือบัตรจ่ายเงินเร็วแค่ไหน แต่ยังสะท้อนพฤติกรรมการใช้สินเชื่อและการชำระหนี้ตามข้อเท็จจริงด้วย
คะแนนเครดิต ไม่ได้เพิ่มขึ้นเพียงเพราะจ่ายทันที
คะแนนเครดิตเป็นผลจากการประเมินข้อมูลเครดิตตามหลักเกณฑ์ของผู้จัดทำคะแนน การชำระหนี้ตรงเวลาต่อเนื่องและรักษาสถานะบัญชีให้เป็นปกติจึงเป็นพฤติกรรมที่ควรให้ความสำคัญ แต่ไม่สามารถสรุปได้ว่าการชำระเงินทันทีหลังรูดจะทำให้คะแนนเพิ่มขึ้นเป็นพิเศษ
อีกประเด็นที่ควรรู้คือ ข้อมูลเครดิตมีรายละเอียดเกี่ยวกับวงเงินที่ได้รับและวงเงินที่ใช้ ดังนั้น การชำระคืนก่อนรอบการรายงานข้อมูลอาจทำให้ยอดวงเงินที่ใช้ ณ เวลารายงานแตกต่างจากกรณีที่ยังไม่ได้ชำระ แต่ไม่ได้หมายความว่าจะทำให้คะแนนเครดิตดีขึ้นแน่นอน เพราะการประเมินยังขึ้นอยู่กับข้อมูลและหลักเกณฑ์อื่นประกอบด้วย
จ่ายทันที จ่ายเต็ม หรือจ่ายขั้นต่ำ แบบไหนเหมาะกว่า
การชำระบัตรเครดิตมีรูปแบบที่แตกต่างกัน และส่งผลต่อการบริหารเงินของผู้ถือบัตรไม่เหมือนกัน
1. จ่ายทันทีหลังใช้บัตร เหมาะกับคนที่ต้องการควบคุมค่าใช้จ่าย ไม่อยากปล่อยให้ยอดใช้จ่ายสะสม และต้องการลดความเสี่ยงจากการลืมจ่าย แต่ไม่ได้ช่วยเพิ่มคะแนนเครดิตหรือคะแนนสะสมโดยอัตโนมัติ
2. จ่ายเต็มจำนวนตามใบแจ้งยอดภายในวันครบกำหนด เป็นแนวทางที่เหมาะสำหรับผู้ใช้บัตรเครดิตที่ต้องการรักษาวินัยทางการเงิน เพราะหากเป็นยอดซื้อสินค้าและบริการที่เข้าเงื่อนไขระยะเวลาปลอดดอกเบี้ย การชำระเต็มจำนวนภายในกำหนดจะช่วยหลีกเลี่ยงภาระดอกเบี้ยได้ โดยไม่จำเป็นต้องรีบจ่ายทันทีหลังรูดบัตร
3. จ่ายขั้นต่ำภายในวันครบกำหนด ช่วยให้ไม่ผิดนัดชำระ หากจ่ายถูกต้องตามเงื่อนไข แต่ยอดเงินส่วนที่เหลือจะกลายเป็นหนี้คงค้างและมีดอกเบี้ยตามมา ทำให้ต้นทุนการใช้บัตรสูงขึ้นและใช้เวลานานกว่าจะชำระหนี้หมด
ข้อมูลจากธนาคารแห่งประเทศไทย ระบุว่า อัตราดอกเบี้ย ค่าปรับ ค่าบริการ และค่าธรรมเนียมที่เกี่ยวข้องกับบัตรเครดิตรวมกันเรียกเก็บได้ไม่เกิน 16% ต่อปี การชำระไม่เต็มจำนวนหรือชำระล่าช้าจึงอาจทำให้เกิดภาระดอกเบี้ยเพิ่มขึ้น
สร้างเครดิตดี ต้องเน้นวินัยมากกว่าความเร็ว
การสร้างประวัติเครดิตที่ดีไม่ได้ขึ้นอยู่กับการรีบโอนเงินคืนหลังรูดบัตรเพียงอย่างเดียว แต่ต้องอาศัยพฤติกรรมทางการเงินที่สม่ำเสมอ ทั้งการชำระหนี้ตรงเวลา ชำระเต็มจำนวนเมื่อสามารถทำได้ ไม่ใช้วงเงินเกินกำลัง และไม่สร้างภาระหนี้หลายทางจนกระทบความสามารถในการชำระ
ผู้ถือบัตรจึงไม่จำเป็นต้องรีบจ่ายทุกครั้งหลังใช้บัตร หากสามารถบริหารเงินและชำระเต็มจำนวนตามใบแจ้งยอดภายในวันครบกำหนดได้ก็ถือเป็นแนวทางที่เหมาะสม ส่วนใครที่เลือกจ่ายทันทีเพราะช่วยควบคุมงบประมาณ ก็สามารถทำได้เช่นกัน
เพราะสิ่งที่ทำให้เครดิตมีความน่าเชื่อถือ ไม่ใช่การจ่ายเร็วที่สุด แต่คือการรับผิดชอบหนี้ที่ก่อขึ้นอย่างต่อเนื่องและตรงเวลา