การเปลี่ยนแปลงครั้งสำคัญของอุตสาหกรรมยานยนต์ไทยกำลังเกิดขึ้นอีกครั้ง เมื่อรัฐบาลเห็นชอบปรับโครงสร้างภาษีสรรพสามิตรถยนต์ไฟฟ้าที่นำเข้าจากต่างประเทศ โดยเพิ่มอัตราภาษีรถยนต์ไฟฟ้าแบบ BEV จากเดิม 10% เป็น 35% และรถยนต์แบบ REEV จาก 15% เป็น 35% มีผลตั้งแต่วันที่ 1 มกราคม 2570 เป็นต้นไป
มาตรการดังกล่าวไม่ใช่เพียงการปรับอัตราภาษี แต่เป็นการส่งสัญญาณเปลี่ยนทิศทางนโยบายอุตสาหกรรมยานยนต์ไทย จากช่วงแรกที่รัฐบาลเร่งสร้างตลาดและกระตุ้นให้ประชาชนหันมาใช้รถยนต์ไฟฟ้า ไปสู่ช่วงที่ต้องการผลักดันให้เกิดการลงทุนและการผลิตภายในประเทศอย่างจริงจัง
คำถามสำคัญ คือ เมื่อรถ EV นำเข้าต้องเสียภาษีเพิ่มขึ้น ใครจะเป็นฝ่ายได้ประโยชน์ และใครจะต้องรับภาระจากการเปลี่ยนแปลงครั้งนี้
ตลาด EV ไทยยังพึ่งพารถนำเข้าเป็นสัดส่วนสูง
ข้อมูลจากกรมสรรพสามิต สะท้อนภาพตลาดรถยนต์ไฟฟ้าไทยได้อย่างน่าสนใจ โดยในช่วงเดือนมกราคม-กันยายน 2569 มีรถยนต์นั่งและรถกระบะประเภทไฟฟ้าจดทะเบียนรวม 166,035 คัน แบ่งเป็นรถที่ผลิตในประเทศ 47,516 คัน ขณะที่รถนำเข้านอกมาตรการ EV มีจำนวน 102,103 คัน และรถนำเข้าภายใต้มาตรการ EV ซึ่งจดทะเบียนภายในเดือนมกราคม 2569 อีก 16,416 คัน
เมื่อพิจารณาสัดส่วนจะพบว่า รถที่ผลิตในประเทศคิดเป็นประมาณ 28.6% ของยอดจดทะเบียนทั้งหมด ขณะที่รถนำเข้าทั้ง 2 กลุ่มรวมกันอยู่ที่ประมาณ 71.4%
ตัวเลขนี้สะท้อนให้เห็นว่า แม้ประเทศไทยจะเริ่มมีฐานการผลิตรถยนต์ไฟฟ้าเพิ่มขึ้น แต่ตลาดยังมีสัดส่วนรถนำเข้าค่อนข้างสูง การปรับโครงสร้างภาษีครั้งนี้จึงเป็นความพยายามสร้างแรงจูงใจให้ผู้ประกอบการหันมาใช้ประเทศไทยเป็นฐานการผลิตมากขึ้น แทนการนำเข้ารถยนต์สำเร็จรูปมาจำหน่ายเพียงอย่างเดียว
ขณะที่ตลาดรถจักรยานยนต์ไฟฟ้าในช่วงเดียวกันมีจำนวนจดทะเบียนรวม 22,073 คัน แบ่งเป็นรถที่ผลิตในประเทศภายใต้มาตรการ EV จำนวน 14,759 คัน ส่วนอีก 7,314 คันยังไม่สามารถจำแนกได้ชัดเจนว่าเป็นรถผลิตในประเทศที่ไม่ได้เข้าร่วมมาตรการหรือนำเข้า
ตัวเลขดังกล่าวชี้ให้เห็นว่าการพัฒนาอุตสาหกรรม EV ของไทยไม่ได้จำกัดอยู่แค่รถยนต์นั่ง แต่ยังมีตลาดรถจักรยานยนต์ไฟฟ้าที่สามารถต่อยอดการผลิตภายในประเทศได้ด้วย
ผู้บริโภคอาจต้องจ่ายแพงขึ้น
กลุ่มแรกที่มีโอกาสได้รับผลกระทบ คือ ผู้บริโภค โดยเฉพาะผู้ที่สนใจรถยนต์ไฟฟ้านำเข้าสำเร็จรูป หรือรถ CBU ซึ่งจะเผชิญต้นทุนภาษีที่สูงขึ้นหลังมาตรการมีผลบังคับใช้
ภาคธุรกิจประเมินว่า รถ EV นำเข้าบางรุ่นอาจปรับราคาจำหน่ายเพิ่มขึ้นได้ถึง 10% ขึ้นอยู่กับโครงสร้างต้นทุนของแต่ละรุ่น ขณะที่รถบางรุ่นอาจมีส่วนต่างราคาเพิ่มขึ้นเป็นหลักหมื่นหรือหลักแสนบาท
อย่างไรก็ตาม การปรับภาษีสรรพสามิตจาก 10% เป็น 35% ไม่ได้หมายความว่าราคาขายปลีกจะเพิ่มขึ้น 25% โดยตรง เพราะยังมีปัจจัยเรื่องฐานภาษี ภาษีอื่น ต้นทุนการนำเข้า อัตราแลกเปลี่ยน และนโยบายกำหนดราคาของผู้ประกอบการเข้ามาเกี่ยวข้อง
ผลที่ตามมา คือ ผู้บริโภคอาจมีทางเลือกจำกัดลงในบางกลุ่มราคา โดยเฉพาะรถยนต์ไฟฟ้าที่ไม่มีฐานการผลิตในประเทศไทย ขณะที่ผู้ที่กำลังวางแผนซื้อรถอาจต้องพิจารณาราคาและเงื่อนไขก่อนการเปลี่ยนแปลงจะมีผล
ผู้ผลิตในประเทศได้เปรียบ แต่ต้องลงทุนจริง
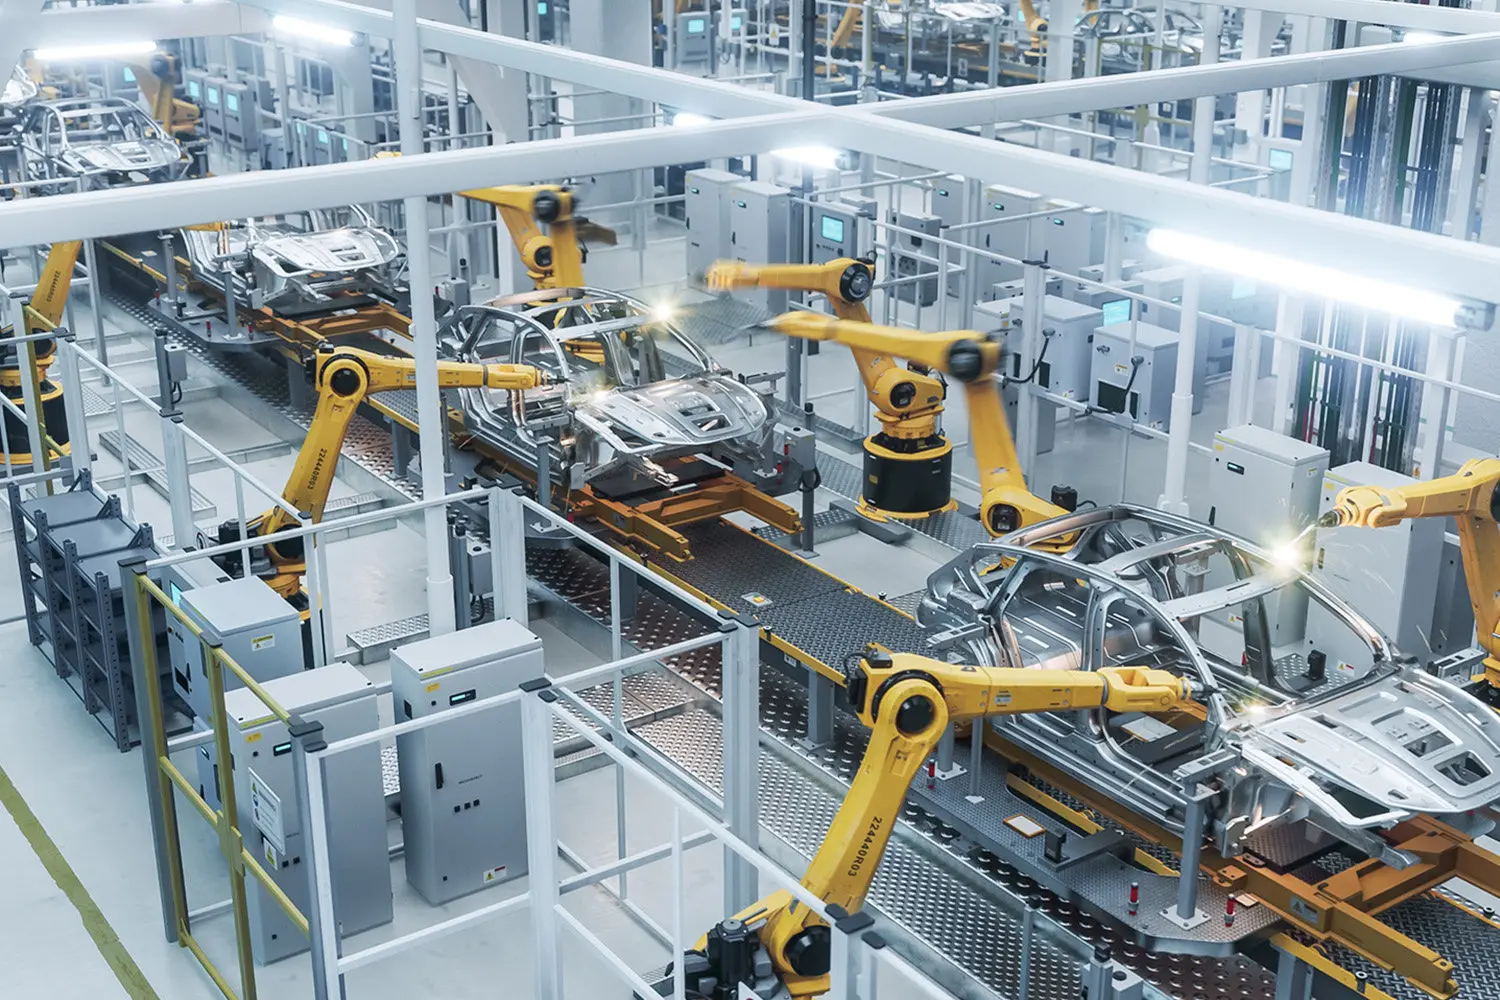
ในอีกด้านหนึ่ง มาตรการนี้สร้างความได้เปรียบให้กับผู้ผลิตรถยนต์ที่มีฐานการผลิตในประเทศไทย เนื่องจากรถ EV ที่ผลิตในประเทศยังได้รับอัตราภาษีสรรพสามิตที่ต่ำกว่า โดยปัจจุบันอยู่ที่ 2%
ความแตกต่างของภาษีจึงเป็นแรงจูงใจให้ผู้ประกอบการเลือกตั้งโรงงานหรือขยายกำลังการผลิตในไทย แทนการนำเข้ารถยนต์สำเร็จรูปมาจำหน่ายเพียงอย่างเดียว
ผู้ผลิตที่ลงทุนในประเทศอยู่แล้วอาจได้รับประโยชน์จากการแข่งขันที่เปลี่ยนไป ขณะเดียวกันผู้ประกอบการรายใหม่ก็ต้องพิจารณาความคุ้มค่าระหว่างการนำเข้าและการลงทุนผลิตในประเทศมากขึ้น
อย่างไรก็ตาม การมีโรงงานประกอบรถยนต์ในไทยอาจยังไม่เพียงพอ หากชิ้นส่วนสำคัญส่วนใหญ่ยังต้องนำเข้าจากต่างประเทศ เพราะมูลค่าเพิ่มทางเศรษฐกิจที่เกิดขึ้นกับประเทศอาจมีไม่มากเท่าที่ควร
นี่จึงเป็นเหตุผลที่รัฐบาลเริ่มให้ความสำคัญกับการพัฒนาห่วงโซ่อุปทานและการใช้ชิ้นส่วนที่ผลิตในประเทศมากขึ้น
ไทยจะได้อะไรจากการเป็นฐานผลิต EV
เป้าหมายของรัฐบาลไม่ได้หยุดอยู่ที่การดึงดูดค่ายรถยนต์ให้เข้ามาตั้งโรงงาน แต่ต้องการต่อยอดอุตสาหกรรมยานยนต์เดิมของไทยไปสู่อุตสาหกรรมยานยนต์แห่งอนาคต โดยเฉพาะรถยนต์ไฟฟ้าและเทคโนโลยีที่เกี่ยวข้อง
หากการลงทุนเกิดขึ้นจริง ผลประโยชน์อาจกระจายไปยังหลายภาคส่วน ตั้งแต่ผู้ผลิตชิ้นส่วนยานยนต์ ผู้ผลิตแบตเตอรี่และอุปกรณ์อิเล็กทรอนิกส์ ผู้ให้บริการด้านวิศวกรรม ไปจนถึงธุรกิจโลจิสติกส์และแรงงานในภาคอุตสาหกรรม
นอกจากนี้ การพัฒนาโรงงานผลิตในประเทศยังมีโอกาสช่วยให้ไทยขยับจากการเป็นเพียงตลาดจำหน่ายรถ EV ไปสู่การเป็นฐานการผลิตและส่งออกในภูมิภาค
แต่การดึงดูดเงินลงทุนไม่ใช่หลักประกันว่าประเทศจะได้รับประโยชน์เต็มที่ สิ่งที่ต้องติดตามคือสัดส่วนการใช้วัตถุดิบและชิ้นส่วนในประเทศ การถ่ายทอดเทคโนโลยี การพัฒนาผู้ผลิตชิ้นส่วนไทย และการสร้างงานที่มีทักษะสูงขึ้น
โจทย์ใหญ่คือการแข่งขันที่ต้องไม่หยุดอยู่แค่กำแพงภาษี
อีกประเด็นที่น่าจับตา คือ แนวทางการปรับโครงสร้างภาษีในระยะต่อไป ซึ่งมีการพูดถึงการแบ่งอัตราภาษีตามระดับการใช้ชิ้นส่วนที่ผลิตในประเทศไทย เพื่อให้ผู้ผลิตที่สร้างมูลค่าเพิ่มในประเทศได้รับสิทธิประโยชน์มากกว่า
หากแนวทางนี้เกิดขึ้นจริง จะทำให้การแข่งขันของอุตสาหกรรม EV ไม่ได้วัดกันเพียงว่าใครมีโรงงานในไทย แต่ต้องวัดด้วยว่าใครสามารถสร้างห่วงโซ่การผลิตและทำให้ธุรกิจไทยเข้าไปมีส่วนร่วมได้มากเพียงใด
ขณะเดียวกัน รัฐบาลก็ต้องระวังไม่ให้มาตรการทางภาษีกลายเป็นต้นทุนที่ผลักภาระไปยังผู้บริโภคมากเกินไป เพราะราคาจำหน่ายเป็นหนึ่งในปัจจัยสำคัญที่กำหนดการเข้าถึงรถยนต์ไฟฟ้าของประชาชน
การปรับภาษี EV ครั้งนี้จึงเป็นมากกว่าการเปลี่ยนตัวเลขจาก 10% เป็น 35% แต่เป็นการเดิมพันกับอนาคตอุตสาหกรรมยานยนต์ไทยว่า จะสามารถเปลี่ยนเม็ดเงินลงทุนจากต่างประเทศให้กลายเป็นการจ้างงาน การพัฒนาเทคโนโลยี และมูลค่าเพิ่มที่เกิดขึ้นในประเทศได้จริงหรือไม่
เพราะเป้าหมายที่แท้จริงไม่ใช่เพียงทำให้รถ EV นำเข้ามีต้นทุนสูงขึ้น แต่ต้องทำให้ประเทศไทยมีศักยภาพมากพอที่จะผลิตรถยนต์ไฟฟ้าแข่งขันในตลาดโลกได้ด้วยตัวเอง