ในยุคที่ทุกอย่างอยู่บนสมาร์ตโฟน แม้แต่การขอสินเชื่อก็ทำได้เพียงปลายนิ้ว ธนาคารและสถาบันการเงินต่างพัฒนาแอปพลิเคชันให้ผู้บริโภคเข้าถึงแหล่งเงินทุนได้ง่ายขึ้น มีทั้งสินเชื่อส่วนบุคคล สินเชื่อดิจิทัล และสินเชื่อสำหรับผู้ประกอบอาชีพอิสระ
แต่ท่ามกลางทางเลือกที่ถูกกฎหมายแอปฯ เงินกู้เถื่อนกลับยังคงปรากฏให้เห็นอยู่เสมอ ทั้งโฆษณาบริการให้กู้เงินผ่านเฟซบุ๊ก ข้อความชวนกู้ในไลน์ ไปจนถึงแอปพลิเคชันที่อ้างว่าอนุมัติไว ไม่ต้องมีหลักประกัน ไม่ต้องใช้สลิปเงินเดือน หรือแม้ติดเครดิตบูโรก็กู้ได้
เรื่องนี้ไม่ได้เกิดขึ้นเฉพาะกับคนที่ไม่มีความรู้ทางการเงิน หรือคนที่มีรายได้น้อยเท่านั้น เพราะแม้แต่คนมีชื่อเสียงในโลกออนไลน์ก็ยังตกเป็นเหยื่อได้เช่นกัน
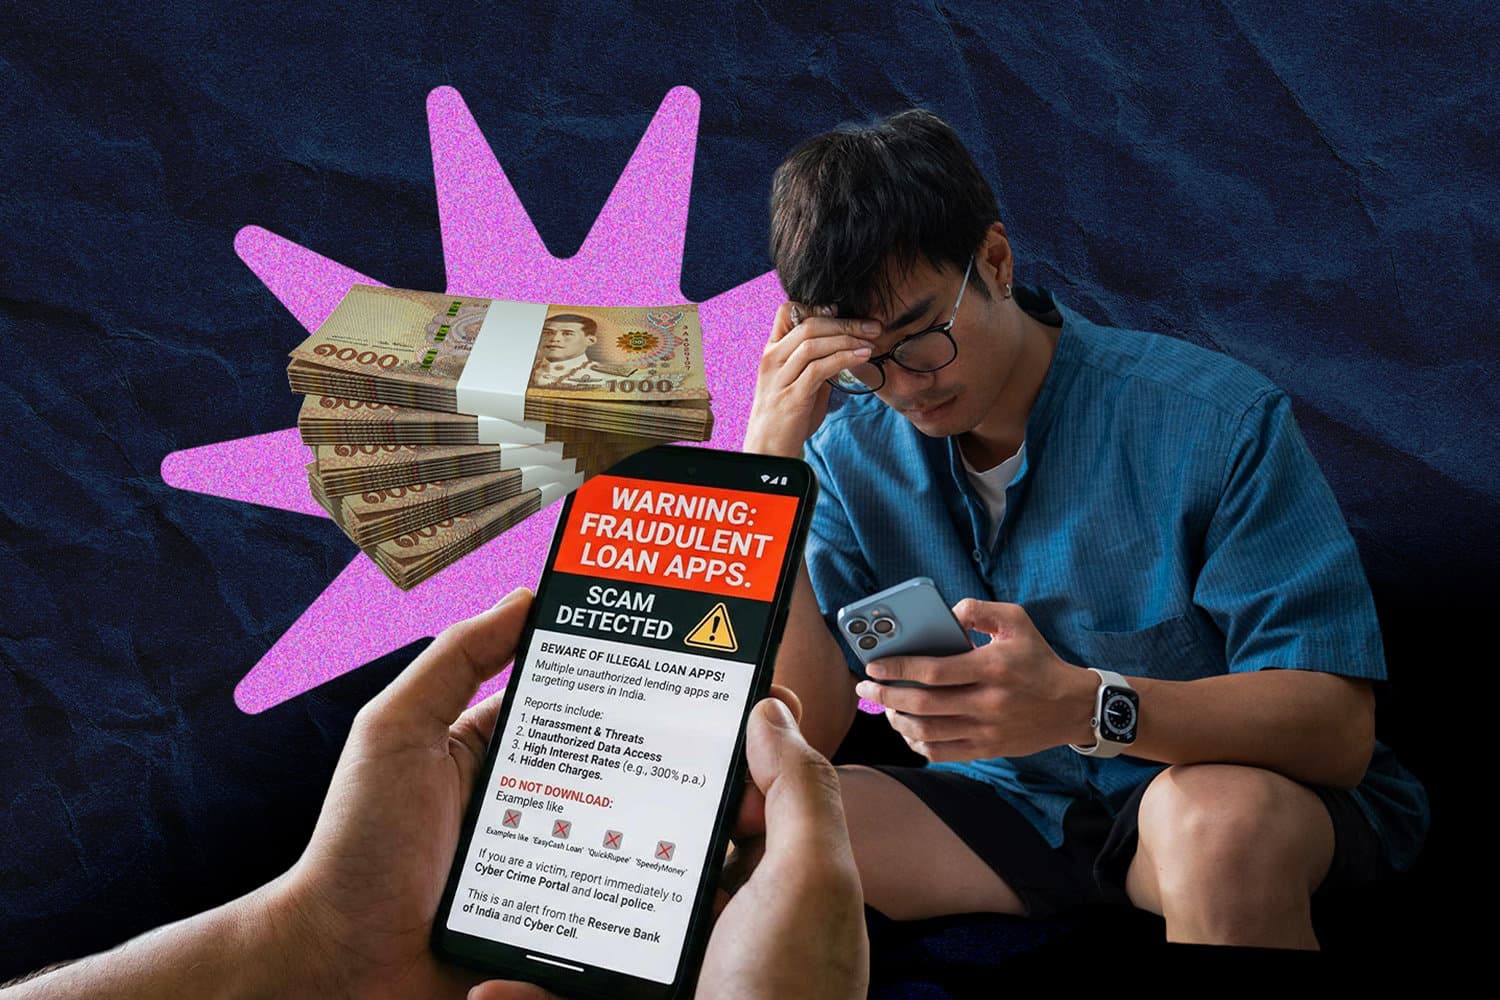
กรณีล่าสุดที่กลายเป็นประเด็นคือเรื่องของ 'เบ๊น อาปาเช่' หรือ อัครเดช โยธาจันทร์ อินฟลูเอนเซอร์ชื่อดัง ที่ออกมาเปิดเผยประสบการณ์ถูกแอปพลิเคชันเงินกู้หลอกลวงจนต้องสูญเสียเงินไปเกือบสองล้านบาทตลอดระยะเวลาเกือบหนึ่งปีที่ผ่านมา
จุดเริ่มต้นมาจากการพบโฆษณาแอปพลิเคชันเงินกู้ที่เสนอเงื่อนไขน่าสนใจ ทั้งระยะเวลาชำระคืน 180 วัน หรือประมาณ 6 เดือน ดอกเบี้ยไม่ถึง 2% ต่อเดือน อีกทั้งยังอ้างว่าได้รับการรับรองจากกระทรวงการคลัง เมื่อพบว่าสามารถดาวน์โหลดผ่าน App Store ได้จึงทำให้เกิดความเชื่อมั่นและตัดสินใจสมัครใช้บริการ
แต่หลังจากกู้เงินจริงเงื่อนไขกลับไม่เป็นไปตามที่โฆษณาไว้ โดยเจ้าตัวระบุว่าแทนที่เวลาชำระคืนจะเป็น 180 วันกลับถูกกำหนดให้คืนเงินภายในเพียง 6 วัน
ยกตัวอย่างการกู้เงิน 10,000 บาทจะได้รับเงินจริงประมาณ 6,000 บาท แต่ต้องชำระคืนเต็มจำนวน 10,000 บาทภายใน 6 วัน หากไม่มีเงินคืนตามกำหนดก็ต้องจ่ายค่าต่อเวลาซึ่งมีค่าใช้จ่ายสูงถึงประมาณ 40% ต่อสัปดาห์
นอกจากความเสียหายทางการเงิน เบ๊นยังเล่าว่าถูกข่มขู่ประจาน ข่มขู่ทำร้าย และขู่ว่าจะบุกไปถึงบ้าน รวมถึงครอบครัวและคนรอบข้างก็ได้รับผลกระทบจากการทวงหนี้
กระทั่งบัญชีธนาคารถูกอายัดจึงนำหลักฐานการโอนเงินและรายการเดินบัญชีเข้าให้เจ้าหน้าที่ตรวจสอบ ก่อนพบว่าเงินที่โอนไปชำระหนี้เกี่ยวข้องกับบัญชีมิจฉาชีพ
กรณีนี้จึงกลายเป็นอีกหนึ่งตัวอย่างที่สะท้อนว่า แม้แต่คนมีชื่อเสียง มีช่องทางเข้าถึงข้อมูลข่าวสาร และสามารถตรวจสอบข้อมูลผ่านโลกออนไลน์ได้ก็ยังอาจตกเป็นเหยื่อของกลโกงสินเชื่อได้
ที่สำคัญเบ๊นระบุว่าแอปพลิเคชันที่พบมีการอ้างความน่าเชื่อถือผ่านการดาวน์โหลดจาก App Store และการกล่าวอ้างว่าอยู่ภายใต้การกำกับดูแลของภาครัฐ ซึ่งทำให้ผู้ใช้เกิดความเข้าใจว่าเป็นบริการที่ถูกต้องตามกฎหมาย
อย่างไรก็ตาม ภายหลังเกิดกระแสข่าว แอปพลิเคชัน 'มีตัง' ซึ่งถูกพาดพิงได้ออกมาชี้แจงว่าทางบริษัทมีใบอนุญาตประกอบธุรกิจสินเชื่อพิโกไฟแนนซ์ และคิดดอกเบี้ยไม่เกิน 36% ต่อปี พร้อมเรียกร้องให้มีการตรวจสอบข้อเท็จจริงจากหน่วยงานที่เกี่ยวข้อง ดังนั้นสถานะและพฤติการณ์ของผู้ให้บริการแต่ละรายจึงต้องแยกตรวจสอบเป็นกรณีไป
เรื่องนี้ทำให้เกิดคำถามสำคัญว่า หากแม้แต่คนที่มีชื่อเสียงยังตกเป็นเหยื่อได้แล้วประชาชนทั่วไปที่มีความรู้ทางการเงินไม่มากนักจะมีโอกาสถูกหลอกมากแค่ไหน?
คำถามคือ ในเมื่อมีสินเชื่อถูกกฎหมายให้เลือกมากมายทำไมคนไทยบางส่วนยังยอมเสี่ยงเข้าไปใช้บริการแอปฯ เงินกู้ที่มีความเสี่ยงสูง?
คำตอบอาจไม่ได้อยู่ที่การขาดความรู้ทางการเงินเพียงอย่างเดียว แต่อาจเกี่ยวข้องกับปัญหาการเข้าถึงสินเชื่อที่สะท้อนความเหลื่อมล้ำในระบบการเงินไทยด้วย
เมื่อสินเชื่อในระบบไม่ได้เปิดประตูให้ทุกคน
สำหรับคนที่มีรายได้ประจำ มีสลิปเงินเดือน และมีประวัติทางการเงินที่ดี การสมัครสินเชื่อผ่านแอปพลิเคชันของธนาคารหรือผู้ให้บริการที่ได้รับอนุญาตอาจไม่ใช่เรื่องยากนัก
แต่ภาพดังกล่าวอาจแตกต่างออกไปสำหรับคนอีกกลุ่มหนึ่ง โดยเฉพาะพ่อค้าแม่ค้า คนขับรถรับจ้าง ไรเดอร์ แรงงานรายวัน และผู้ประกอบอาชีพอิสระที่มีรายได้ไม่แน่นอน
แม้คนกลุ่มนี้จะมีรายได้และมีความสามารถในการชำระหนี้ แต่การไม่มีเอกสารแสดงรายได้ที่ชัดเจน ไม่มีสลิปเงินเดือน หรือมีประวัติสินเชื่อที่ไม่สมบูรณ์ อาจทำให้การเข้าถึงสินเชื่อในระบบเป็นเรื่องยากขึ้น
ประเด็นนี้สอดคล้องกับงานวิจัยเรื่องการศึกษาสภาพปัญหาแอปพลิเคชันเงินกู้ผิดกฎหมายในประเทศไทย ซึ่งจัดทำโดยกลุ่มวิจัยนวัตกรรมเพื่อสังคมสมานฉันท์และเศรษฐกิจถ้วนถึงแห่งเอเชีย สถาบันเอเชียศึกษา จุฬาลงกรณ์มหาวิทยาลัย
งานวิจัยดังกล่าวศึกษาประสบการณ์ผู้ใช้บริการการเงินผ่านแอปพลิเคชันจำนวน 400 คน พร้อมสัมภาษณ์เชิงลึกผู้มีประสบการณ์กู้เงินจากแอปฯ ผิดกฎหมายและผู้ที่เคยทำงานให้แอปพลิเคชันรวม 9 คน
ข้อค้นพบสำคัญชี้ว่า วิกฤตหนี้สินและปัญหาการเข้าถึงแหล่งเงินทุนเป็นปัจจัยสำคัญที่เกี่ยวข้องกับปัญหาเหยื่อแอปฯ เงินกู้ สะท้อนให้เห็นว่าการแพร่ระบาดของแอปเฯ งินกู้เถื่อนไม่ได้เป็นเพียงเรื่องของกลโกงออนไลน์ แต่ยังเชื่อมโยงกับความเหลื่อมล้ำในการเข้าถึงบริการทางการเงินด้วย
บางคนสมัครสินเชื่อแล้วถูกปฏิเสธ บางคนได้รับวงเงินไม่เพียงพอกับความต้องการ ขณะที่บางคนอาจต้องใช้เวลารอพิจารณาซึ่งไม่ทันกับปัญหาที่กำลังเผชิญอยู่
และนี่อาจเป็นช่องว่างที่แอปฯ เงินกู้เถื่อนเข้ามาใช้ประโยชน์
แอปฯ เถื่อนขายความเร็วในวันที่คนไม่มีเวลารอ
สิ่งที่ทำให้แอปฯ เงินกู้ผิดกฎหมายดึงดูดผู้ใช้บริการได้ไม่ใช่เพียงเรื่องของวงเงิน แต่คือการนำเสนอความสะดวกและรวดเร็ว
ข้อความโฆษณาอย่าง 'กู้ง่าย อนุมัติไว' 'ไม่เช็กเครดิตบูโร' หรือ 'มีเงินใช้ทันที' ล้วนตอบโจทย์คนที่กำลังต้องการเงินอย่างเร่งด่วน
ลองนึกถึงคนที่ต้องหาเงินจ่ายค่าเช่าบ้านภายในวันพรุ่งนี้ พ่อค้าแม่ค้าที่ต้องการเงินทุนมาซื้อสินค้า หรือครอบครัวที่มีค่าใช้จ่ายฉุกเฉินเข้ามาโดยไม่ทันตั้งตัว
ในสถานการณ์เช่นนี้การเปรียบเทียบอัตราดอกเบี้ยหรือศึกษารายละเอียดสัญญาอาจไม่ใช่สิ่งแรกที่พวกเขาคิดถึง แต่สิ่งสำคัญที่สุดคือจะหาเงินจากที่ไหนให้ทันเวลา
นี่จึงเป็นเหตุผลว่าทำไมความรวดเร็วของแอปฯ เงินกู้เถื่อนจึงกลายเป็นจุดขายสำคัญแม้ผู้ใช้บางคนจะรู้ดีว่ามีความเสี่ยงก็ตาม
รู้ว่าอันตรายแต่ทำไมยังยอมกู้?
อีกหนึ่งประเด็นที่น่าสนใจคือ ผู้ใช้บริการแอปฯ เงินกู้เถื่อนไม่ได้หมายความว่าทุกคนจะไม่รู้ถึงอันตรายของการกู้เงินนอกระบบ
กรณีของเบ๊น อาปาเช่ สะท้อนอีกมิติหนึ่งของปัญหา โดยเจ้าตัวยอมรับว่าในช่วงที่ตัดสินใจกู้มีปัญหาเรื่องเงินบางครั้ง และส่วนหนึ่งมาจากการเห็นข้อเสนอที่ดูเหมือนดอกเบี้ยต่ำจึงคิดว่าจะนำเงินมาใช้หมุนเวียนหรือใช้จ่ายส่วนตัวได้
ขณะเดียวกัน ความกลัวว่าจะถูกประจานและกระทบต่อชื่อเสียงทำให้ต้องพยายามหาเงินมาชำระหนี้ต่อเนื่อง โดยไม่กล้าเปิดเผยปัญหากับคนใกล้ชิด
เรื่องนี้สะท้อนให้เห็นว่ากลโกงเงินกู้ไม่ได้อาศัยเพียงความเดือดร้อนทางการเงิน แต่ยังใช้ความกลัว ความไม่อยากอับอาย และความกังวลต่อคนรอบข้างเป็นเครื่องมือกดดันผู้กู้ได้ด้วย
บางคนรู้ว่าอัตราดอกเบี้ยสูง บางคนเคยได้ยินข่าวการข่มขู่ทวงหนี้ หรือการนำข้อมูลส่วนตัวไปประจาน แต่เมื่อความจำเป็นทางการเงินมาถึงความเสี่ยงในอนาคตอาจถูกมองว่ามีความสำคัญน้อยกว่าปัญหาที่ต้องแก้ไขตรงหน้า
กล่าวอีกอย่างคือคนเหล่านี้อาจไม่ได้เลือกแอปฯ เถื่อนเพราะคิดว่ามันปลอดภัย แต่เลือกเพราะรู้สึกว่าไม่มีทางเลือกอื่นที่ตอบโจทย์ได้ทันเวลา
อย่างไรก็ตาม ประเด็นนี้จำเป็นต้องพิจารณาจากข้อมูลผู้กู้และประสบการณ์จริง ไม่ควรเหมารวมว่าผู้ใช้บริการทุกคนมีเหตุผลหรือข้อจำกัดเหมือนกัน
เงินที่ได้ง่ายอาจกลายเป็นหนี้ที่จ่ายไม่จบ
ปัญหาคือความสะดวกที่แอปฯ เงินกู้เถื่อนนำเสนออาจเป็นเพียงจุดเริ่มต้นของวงจรหนี้ที่รุนแรงกว่าเดิม
ข้อมูลจากสภาองค์กรของผู้บริโภคเมื่อวันที่ 18 ธันวาคม 2568 เปิดเผยกรณีแอปฯ เงินกู้เถื่อนบางแห่งที่ตำรวจสอบสวนกลางตรวจพบว่า มีการเรียกเก็บค่าบริการสูงถึง 40% ของยอดเงินกู้ต่อ 7 วัน โดยสภาผู้บริโภคระบุว่าเมื่อคำนวณเป็นรายปีอาจเทียบเท่าดอกเบี้ยมากกว่า 3,000% ต่อปี
ตัวเลขดังกล่าวยิ่งน่าสนใจเมื่อเทียบกับกรณีของเบ๊น อาปาเช่ ซึ่งระบุว่าได้รับเงินจริงประมาณ 6,000 บาทจากยอดกู้ 10,000 บาท แต่ต้องชำระคืนเต็มจำนวนภายใน 6 วัน และหากไม่มีเงินคืนตามกำหนดก็ต้องจ่ายค่าต่อเวลาในอัตราสูงถึงประมาณ 40% ต่อสัปดาห์
นอกจากภาระดอกเบี้ยแล้วรูปแบบการเอาเปรียบยังมีตั้งแต่การหักค่าธรรมเนียมก่อนโอนเงิน การเรียกเก็บเงินเกินกว่าที่ตกลง การเข้าถึงรายชื่อผู้ติดต่อในโทรศัพท์ไปจนถึงการข่มขู่และประจานลูกหนี้
ผู้กู้บางรายอาจได้รับเงินไม่เต็มจำนวนตามยอดที่ขอแต่กลับต้องชำระคืนตามยอดที่ระบุไว้ ขณะที่ระยะเวลาชำระหนี้ที่สั้นและภาระดอกเบี้ยที่สูงทำให้ไม่สามารถหาเงินมาคืนได้ทัน
เมื่อถึงเวลาต้องชำระหนี้บางคนจึงเลือกกู้จากแอปฯ อื่นเพื่อนำเงินมาปิดยอดเดิม กลายเป็นการหมุนหนี้จากแหล่งหนึ่งไปอีกแหล่งหนึ่ง และทำให้ภาระหนี้เพิ่มขึ้นเรื่อยๆ
จากเงินกู้ที่ตั้งใจนำมาแก้ปัญหาชั่วคราวจึงอาจกลายเป็นปัญหาทางการเงินที่ยืดเยื้อและกระทบต่อชีวิตประจำวัน
ตัวเลขที่สะท้อนว่าปัญหานี้ยังไม่จบ
หากมองในภาพรวมปัญหาแอปฯ เงินกู้ผิดกฎหมายไม่ได้จำกัดอยู่แค่กรณีผู้เสียหายรายใดรายหนึ่ง
ข้อมูลจากรัฐบาลเมื่อวันที่ 24 พฤษภาคม 2569 ระบุว่า ในช่วงเดือนกุมภาพันธ์ 2568 ถึงวันที่ 20 พฤษภาคม 2569 ธนาคารแห่งประเทศไทยส่งรายชื่อแอปพลิเคชันสินเชื่อให้กระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคมตรวจสอบและดำเนินการรวม 79 แอปพลิเคชัน
ในจำนวนนี้ตรวจพบ 57 แอปพลิเคชันไม่มีการจดทะเบียนถูกต้อง
นอกจากนี้ระหว่างวันที่ 1 ตุลาคม 2568 ถึงวันที่ 17 พฤษภาคม 2569 ภาครัฐยังดำเนินการปิดกั้นเว็บไซต์และแพลตฟอร์มที่เกี่ยวข้องกับการเรียกเก็บดอกเบี้ยเกินอัตราไปแล้ว 1,466 URL
ตัวเลขเหล่านี้สะท้อนให้เห็นถึงขนาดของปัญหาและความท้าทายในการกำกับดูแลบริการสินเชื่อบนโลกออนไลน์
เพราะแม้จะมีการปิดกั้นแอปพลิเคชันและเว็บไซต์ที่เข้าข่ายผิดกฎหมายแต่ผู้ให้บริการบางกลุ่มก็สามารถเปลี่ยนชื่อ เปลี่ยนช่องทางโฆษณา หรือกลับมาเปิดให้บริการใหม่ได้
กรณีของเบ๊น อาปาเช่ ยังทำให้เกิดคำถามเพิ่มเติมว่า เหตุใดแอปฯ ที่ผู้ใช้เข้าใจว่าเป็นบริการที่น่าเชื่อถือจึงสามารถเข้าถึงประชาชนผ่านแพลตฟอร์มดาวน์โหลดแอปพลิเคชันได้ และกระบวนการตรวจสอบก่อนเปิดให้ดาวน์โหลดมีช่องโหว่ตรงไหน
ปราบแอปฯ เถื่อนอย่างเดียวอาจไม่พอหากยังมีคนเข้าไม่ถึงสินเชื่อ
แม้การปราบปรามแอปฯ เงินกู้ผิดกฎหมายและการให้ความรู้แก่ประชาชนเป็นเรื่องจำเป็น แต่การแก้ปัญหาในระยะยาวอาจต้องมองให้ลึกไปกว่านั้น
นั่นคือการพิจารณาว่าระบบสินเชื่อที่ถูกกฎหมายสามารถรองรับความต้องการของคนที่มีรายได้ไม่แน่นอนหรือไม่มีหลักประกันได้มากน้อยเพียงใด
ผู้ให้บริการทางการเงินจะสามารถประเมินความสามารถในการชำระหนี้จากข้อมูลรูปแบบอื่นนอกเหนือจากสลิปเงินเดือนได้หรือไม่? จะมีผลิตภัณฑ์สินเชื่อที่เหมาะสมกับคนทำงานอิสระมากขึ้นได้อย่างไร? และจะทำอย่างไรให้ผู้ที่เคยมีปัญหาทางการเงินยังมีโอกาสกลับเข้าสู่ระบบสินเชื่ออย่างเหมาะสม?
เพราะท้ายที่สุดการปิดกั้นแอปฯ เงินกู้เถื่อนอาจทำให้แอปฯ หนึ่งหายไป แต่หากความต้องการเงินด่วนยังคงอยู่ และคนบางกลุ่มยังไม่สามารถเข้าถึงสินเชื่อในระบบได้ก็มีโอกาสที่ผู้ให้บริการผิดกฎหมายรายใหม่จะเข้ามาแทนที่
คำถามสำคัญจึงไม่ใช่เพียงว่าทำอย่างไรให้คนไทยเลิกกู้เงินจากแอปฯ เถื่อน แต่คือทำอย่างไรให้คนที่กำลังเดือดร้อนทางการเงินมีทางเลือกที่ปลอดภัยและเข้าถึงได้จริง
เพราะในวันที่คนคนหนึ่งต้องเลือกระหว่างไม่มีเงินใช้กับการยอมเสี่ยงกู้เงินดอกเบี้ยมหาโหด ปัญหานี้อาจไม่ได้สะท้อนแค่การตัดสินใจของผู้กู้ แต่ยังสะท้อนคำถามต่อระบบการเงินไทยว่าทุกคนมีโอกาสเข้าถึงแหล่งเงินทุนอย่างเท่าเทียมกันแล้วจริงหรือ?